ビットコイン秒足データでバックテスト精度を向上させる方法|1分足との違いと活用方法
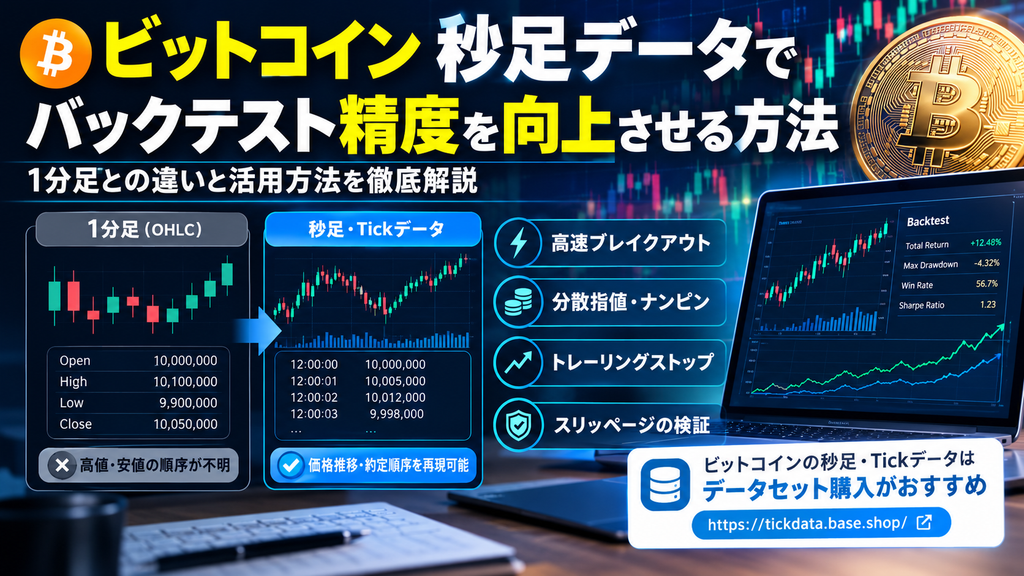
ビットコインの自動売買システムを開発していると、「バックテストでは非常に良い成績だったのに、実運用すると結果が大きく悪化する」という問題に直面することがあります。
特に、1分足のOHLCデータだけを使ってバックテストしている場合、実際の市場で起きていた値動きを十分に再現できていない可能性があります。
原因の一つが、ローソク足の内部で価格がどのように動いたのか分からないことです。
例えば、1分足のデータが以下だったとします。
- 始値:10,000,000円
- 高値:10,100,000円
- 安値:9,900,000円
- 終値:10,050,000円
この4つの価格だけでは、
「先に10,100,000円まで上昇したのか」
「先に9,900,000円まで下落したのか」
を判断できません。
しかし、実際の自動売買では、この順序が非常に重要になります。
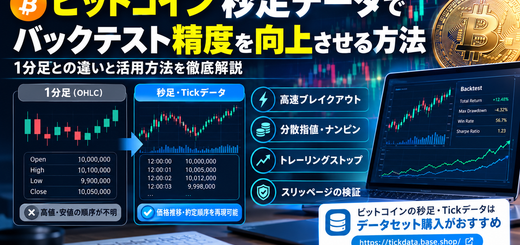
そこで有効になるのが、ビットコインの秒足データやTickデータを利用したバックテストです。
本記事では、1分足と秒足・Tickデータの違い、バックテスト精度への影響、秒足データによって検証可能になる戦略、そして自分でデータを収集する場合との比較について解説します。
なぜ1分足だけではバックテストの精度が不足するのか
1分足は、長期間の市場分析には非常に便利なデータです。
例えば、
- トレンド判定
- 移動平均線
- RSI
- ボリンジャーバンド
- ATR
- 大まかなエントリー・決済条件
などを検証するには十分なケースもあります。
問題になるのは、1分間の中で発生した値動きの順序を再現できないことです。
1分足では「高値と安値の順番」が分からない
例えば、ある1分足が次のようなOHLCだったとします。
| 項目 | 価格 |
|---|---|
| Open | 10,000,000円 |
| High | 10,100,000円 |
| Low | 9,900,000円 |
| Close | 10,050,000円 |
このローソク足だけを見ると、10,100,000円と9,900,000円の両方に価格が到達したことは分かります。
しかし、
High → Low → Close
だったのか、
Low → High → Close
だったのかは分かりません。
例えば、
「10,050,000円で買い、10,100,000円で利確」
「9,900,000円で損切り」
という注文を同時に設定していた場合、1分足だけでは、
利確が先だったのか、損切りが先だったのか
を正確に判断できません。
バックテスター側で都合のよい順序を仮定してしまえば、実際には成立しなかった取引が成立したことになってしまいます。
これがバックテストと実運用の乖離につながる要因の一つです。
ビットコイン秒足データとは
秒足データとは、価格情報を1秒単位などの短い時間間隔で記録したデータです。
さらに細かいデータとして、Tickデータがあります。
Tickデータでは、取引所から取得した約定情報などを利用して、より細かい価格推移を追跡できます。
例えば1分足が1本だけだったところを、秒足では、
12:00:00  10,000,000円
12:00:01  10,005,000円
12:00:02  10,012,000円
12:00:03  9,998,000円
...
12:00:59  10,050,000円
のように分解できます。
これによって、
「その1分間に何が起きたのか」
をより細かく再現できます。
もちろん、秒足やTickデータを使ったからといって実際の市場を完全に再現できるわけではありません。
注文板、通信遅延、取引所側の処理時間、注文量、他の参加者の注文など、データだけでは再現できない要素も存在します。
それでも、1分足だけでは失われていた価格推移を追加できることには大きな意味があります。
1分足バックテストと秒足バックテストの精度比較
1分足と秒足・Tickデータでは、検証できる情報量に大きな違いがあります。
| 比較項目 | 1分足OHLC | 秒足データ | Tickデータ |
|---|---|---|---|
| 始値・高値・安値・終値 | ○ | ○ | ○ |
| 1分以内の価格推移 | × | ○ | ○ |
| 高値・安値の発生順序 | 原則不明 | より詳細に確認可能 | 詳細に確認可能 |
| 指値注文の成立判定 | 仮定が必要な場合あり | より精密 | より精密 |
| スリッページのシミュレーション | 限定的 | 改善可能 | より詳細に検証可能 |
| 急激な価格変動 | 粗くなる | より細かく再現 | 詳細に再現可能 |
| 高速売買の検証 | 不向き | 対応可能 | 対応しやすい |
| データ容量 | 小さい | 大きい | 非常に大きい |
| 長期間バックテスト | 実行しやすい | 計算負荷増加 | 大きな計算資源が必要 |
重要なのは、秒足・Tickデータが「利益を増やすデータ」なのではなく、バックテストで仮定していた部分を減らし、検証可能な情報を増やすデータだということです。
1分足と秒足でバックテスト結果が乖離する理由
例えば、ある自動売買システムが、
- エントリー:10,000,000円
- 利確:10,050,000円
- 損切り:9,950,000円
という注文を出すとします。
1分足のOHLCが、
Open  10,000,000
High  10,100,000
Low    9,900,000
Close 10,020,000
だった場合、利確価格にも損切り価格にも到達しています。
ところが、この情報だけでは、
「利確 → 損切り」
だったのか、
「損切り → 利確」
だったのか分かりません。
バックテスターが単純なルールで処理すると、実際の市場では起きていない約定を作ってしまう可能性があります。
一方、秒足データを利用して、
12:00:01  10,010,000
12:00:05   9,970,000
12:00:08   9,940,000
12:00:15   9,980,000
12:00:24  10,030,000
12:00:31  10,060,000
という推移を確認できれば、損切り価格への到達が利確価格より先だったことが分かります。
この違いによって、バックテスト上の勝敗が変わることがあります。
つまり、
1分足バックテストと秒足バックテストの結果が違うこと自体が問題なのではありません。
重要なのは、
どの時間粒度で、どこまで実際の値動きを再現できているか
ということです。
秒足データで検証しやすくなる自動売買戦略
秒足データの価値が特に大きくなるのは、短時間の価格変化を利用する戦略です。
ミリ秒〜秒単位のブレイクアウト
急激な価格変動を検出してエントリーするシステムでは、1分足では情報が粗すぎる場合があります。
例えば、
「一定時間内に価格がX円以上変化したらエントリーする」
といった条件です。
1分足では、その1分間に起きた急騰・急落を一つのローソク足として処理してしまいます。
秒単位のデータを使えば、ブレイクアウトが発生したタイミングをより細かく確認できます。
高速ナンピン・分散指値
複数の価格帯に指値注文を配置するシステムでは、注文価格に到達した順序が重要になります。
例えば、
10,000,000円
  ↓
9,990,000円
  ↓
9,980,000円
  ↓
9,970,000円
と複数の注文を配置していた場合、どの注文が先に成立したかによってポジション量が変わります。
秒足やTickデータを使えば、1分足より細かい注文成立シミュレーションが可能になります。
トレーリングストップ
トレーリングストップも短時間の値動きによる影響を受けやすい戦略です。
価格が上昇した後、一瞬だけ急落してストップに到達し、その後再上昇するようなケースでは、
「いつ最高値を更新したのか」
「ストップ価格がどのタイミングで移動したのか」
が重要になります。
1分足ではこの細かい動きを十分に再現できない場合があります。
スリッページを含めた検証
実運用で問題になりやすいのがスリッページです。
バックテストでは、
「この価格で買えた」
としていても、実際には価格が急変しているため、想定価格から離れた価格で約定することがあります。
特に、
- 成行注文
- 急騰・急落時
- 損切り注文
- 高速売買
- 流動性が低下している時間帯
では、約定価格のズレが結果に影響する可能性があります。
秒足・Tickデータを利用することで、少なくとも価格がどのような速度で変化していたのかを考慮したシミュレーションを設計しやすくなります。
ただし、実際の約定価格を完全に再現するには、板情報や注文数量、約定ルールなど別の情報も必要です。
秒足データを使えばバックテストは「現実」になるのか
ここは注意が必要です。
秒足データを導入しただけで、バックテストが実運用と完全に一致するわけではありません。
例えば、
- 取引所の注文処理速度
- API通信の遅延
- 自分の注文が板に与える影響
- 板の厚さ
- 同価格帯に存在する他の注文
- 部分約定
- 注文キャンセルのタイミング
- システム停止
- ネットワーク障害
などがあります。
そのため、
1分足 → 秒足 → Tickデータ
と細かくしていけば、それだけで完全なバックテストになるわけではありません。
むしろ重要なのは、
実運用で発生する可能性がある現象を、どこまでバックテストの中に再現できるか
という考え方です。
秒足データは、そのための材料の一つです。
自分で取引所APIから秒足データを集める問題
「それなら取引所APIから自分でデータを取得すればいい」
という方法もあります。
実際、プログラムを書けばデータ収集システムを構築できます。
しかし、長期間のデータを継続的に収集する場合、単純にAPIを一度叩くだけでは終わりません。
例えば、
- APIのレートリミット対策
- ページネーション
- 通信エラー
- タイムアウト
- データ欠損
- 重複データ
- タイムスタンプの整合性
- サーバー障害
- データ保存容量
- 定期バックアップ
- 取引所API仕様変更
などへの対応が必要になります。
特に秒足・Tickデータはデータ量が大きくなります。
1分足なら1日あたり1,440本ですが、1秒単位なら理論上86,400ポイントになります。
さらにTickデータになると、取引が発生するたびにデータが増えていきます。
そのため、
「データを取得するプログラムを作ること」と「長期間安定してデータを蓄積すること」は別問題
として考える必要があります。
自前収集とデータセット購入を比較する
自分でAPIから収集する場合、自由度が高いというメリットがあります。
一方で、バックテスト環境を早く構築したい場合には、すでに整理されたデータセットを利用する方法もあります。
| 項目 | 自分でAPI収集 | データセット購入 |
|---|---|---|
| 初期構築 | 必要 | 比較的少ない |
| API実装 | 必要 | 不要 |
| サーバー維持 | 必要になる場合あり | 基本不要 |
| エラー監視 | 自分で対応 | 収集作業自体が不要 |
| データ欠損確認 | 自分で実施 | データ仕様を確認して利用 |
| データ形式 | 自由に設計可能 | 提供形式に依存 |
| 長期収集 | 継続的な運用が必要 | 取得後すぐ利用可能 |
| 自由度 | 高い | データセット次第 |
| 開発時間 | 大きくなりやすい | 短縮しやすい |
自動売買システムを研究する場合、データ収集基盤そのものが研究目的なら自前収集にも意味があります。
一方、
「データ収集システムを作りたい」のではなく「売買ロジックを検証したい」
のであれば、既存データセットを利用して検証環境の構築時間を短縮する方法もあります。
バックテスト精度向上で重要なのは「データの細かさ」だけではない
バックテスト 精度向上を考えるとき、秒足データを導入することだけに注目するのは適切ではありません。
重要なのは、
データ → 注文判定 → 約定判定 → コスト計算
までを一貫して設計することです。
例えば、
市場データ
 ↓
エントリー条件判定
 ↓
注文発行
 ↓
価格到達判定
 ↓
約定判定
 ↓
スリッページ計算
 ↓
手数料計算
 ↓
ポジション更新
 ↓
損益記録
という流れです。
1分足しかない状態では、この中の「価格到達判定」や「約定順序」の部分で仮定が必要になることがあります。
秒足・Tickデータを利用すると、その仮定を減らせる可能性があります。
これはバックテストの成績を良くするためではなく、検証結果の再現性を高めるための考え方です。
ビットコイン秒足データをバックテストに導入する
自動売買システムの検証では、まず1分足などの比較的軽量なデータで大まかな条件を探索し、その後、候補となったロジックを秒足・Tickデータで詳細検証する方法も考えられます。
例えば、
第1段階:1分足
大量のパターンを高速に検証します。
パラメータA
パラメータB
パラメータC
...
ここでは高速な探索を優先します。
第2段階:秒足
候補となった戦略について、
- 約定順序
- 指値到達
- 急激な価格変動
- スリッページ
- ストップ到達
などを細かく検証します。
第3段階:実運用との比較
最後に、
- バックテスト
- ペーパートレード
- 小規模な実運用
などの結果を比較します。
このように、1分足を捨ててすべてを秒足で計算するのではなく、目的に応じてデータ粒度を使い分けるという設計も有効です。
まとめ|秒足データは「勝つため」ではなく「検証するため」のデータ
ビットコインの自動売買を開発する場合、1分足OHLCは非常に便利なデータです。
しかし、1分間の中で、
- 高値と安値のどちらが先だったのか
- 指値がどの順番で成立したのか
- 急激な値動きがどのタイミングで発生したのか
- ストップ価格にどのように到達したのか
といった情報は失われています。
そのため、短時間の値動きを利用するシステムや、約定順序を重視するシステムでは、1分足だけでは検証に限界があります。
ビットコイン 秒足データやTickデータを利用すれば、1分足では見えなかった価格推移をより細かく再現できます。
特に、
- 高速ブレイクアウト
- 分散指値
- 高速ナンピン
- トレーリングストップ
- スリッページを考慮した検証
- 約定順序を重視するシステム
などでは、より細かいデータを利用する意味があります。
一方で、秒足・Tickデータはデータ量が大きく、自分で取引所APIから長期間収集する場合には、API制限、サーバー、エラー処理、データ欠損対策などの運用コストも発生します。
そのため、売買ロジックの研究・検証を目的とするのであれば、必要な期間と粒度のデータセットを用意して、バックテスト環境に投入するという選択肢もあります。
バックテストの目的は、過去データで良い数字を作ることではありません。
実際に起こり得た値動きと注文処理をできるだけ忠実に再現し、システムの挙動を検証することです。
そのためのデータとして、秒足・Tickデータを検討してみてください。
ビットコインの秒足・Tickデータを利用してバックテストを行う
秒足・Tickデータを自分で長期間収集するには、API取得プログラムの作成だけでなく、データ保存や欠損チェック、エラー処理などの仕組みも必要になります。
すぐにバックテストへ利用できるデータセットを探している場合は、以下のショップで提供されているデータをご確認ください。
秒足・Tickデータセット:
https://tickdata.base.shop/
必要なデータ期間や形式を確認したうえで、自分のバックテスト環境に適したデータセットを選択することをおすすめします。
※本記事はバックテストおよび市場データの技術的な活用方法を解説するものであり、特定の暗号資産の売買を推奨するものではありません。バックテストの結果は将来の運用結果を保証するものではなく、実運用では約定状況、手数料、スリッページ、流動性、通信遅延などによって結果が異なる場合があります。